Refeições coletivas ficam fora do desconto da reforma tributária
Contrato de alimentação com empresa não entra no regime dos restaurantes e paga alíquota cheia, hoje projetada em 27,91% pelo Comitê Gestor do IBS.
O Comitê Gestor do IBS publicou a Resolução 14, de 29 de julho de 2026, adotando 27,91% como alíquota de referência para projetar arrecadação: 18,70 pontos de IBS e 9,21 pontos de CBS. O percentual passa do teto de 26,5% fixado pela Lei Complementar 214/2025 e é projeção, não número definitivo, mas é o parâmetro que está na mesa. Para quem serve o consumidor no salão, ele entra com 40% de desconto; para quem serve empresa sob contrato, entra inteiro.
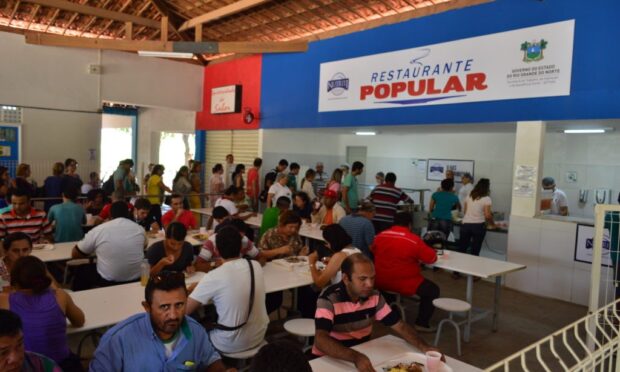
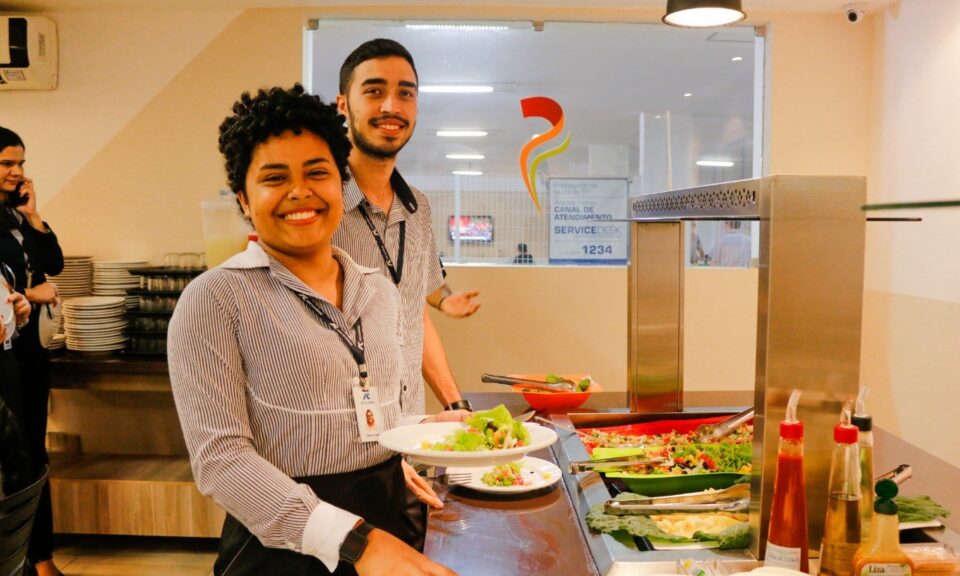
A divisão está no artigo 273 da LC 214/2025. O regime específico de bares, restaurantes e lanchonetes cobre alimentação e bebida não alcoólica preparadas no próprio estabelecimento, com redução de 40% das alíquotas de IBS e CBS. O parágrafo 2º joga três receitas para fora: bebida alcoólica, ainda que preparada na casa; produto comprado de terceiro e revendido sem preparo; e o fornecimento de alimentação a pessoa jurídica sob contrato, classificado em códigos próprios de CNAE e NBS. Essa terceira exclusão é a refeição coletiva.
Em 2024, ainda na tramitação, a Associação Brasileira das Empresas de Refeições Coletivas alertou que o setor tinha ficado sem endereço no texto e falou em risco de contencioso judicial sem precedentes. A entidade estimava 33,5 milhões de trabalhadores alimentados por dia na iniciativa privada. A exclusão foi mantida.
Refeições coletivas na reforma tributária: onde a sua casa entra nisso
O nome engana: não é só a grande empresa de catering industrial que cai nessa regra. Cai também a pizzaria que fecha contrato de marmita com a fábrica do bairro, o restaurante que serve o almoço de uma transportadora, a padaria que entrega coffee break para o escritório e a cozinha que atende cantina de escola ou hospital. O critério não é o tamanho da operação, é quem assina do outro lado e sob qual instrumento.
Publicidade
O mesmo CNPJ pode ter as duas receitas. O prato servido no salão, no balcão e no delivery para consumidor final segue no regime específico com os 40% de redução. A nota emitida contra o CNPJ da empresa cliente, dentro de um contrato de fornecimento, volta para o regime regular de IBS e CBS.
Alíquota cheia, mas com crédito nas duas pontas
Alíquota maior não significa automaticamente conta pior. O regime específico dos restaurantes é cumulativo: o artigo 276 da LC 214/2025 veda o aproveitamento de crédito pelo adquirente. Ou seja, a empresa que leva o time para almoçar não recupera nada do imposto.
No regime regular vale o contrário. A operação apura crédito sobre as compras da cadeia, o que alivia insumo, embalagem e gás. E o cliente pessoa jurídica pode se creditar do que pagou. O artigo 57 trata a alimentação fornecida ao trabalhador durante a jornada como despesa ligada à atividade, e a Lei Complementar 227, sancionada em 13 de janeiro de 2026, retirou a exigência de acordo ou convenção coletiva para o crédito de vale-refeição, vale-alimentação e vale-transporte.
Há tempo para ajustar preço e contrato, mas não muito. Em 2026 valem as alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS. A cobrança começa a valer em 2027.
O que fazer com isso
- Separe no seu sistema de vendas a receita faturada contra pessoa jurídica sob contrato da venda ao consumidor final. Sem isso, o cálculo do IBS e da CBS em 2027 sai errado.
- Refaça a conta de cada contrato corporativo com a alíquota cheia na saída e o crédito das compras na entrada, antes de renovar preço. O resultado pode ser melhor ou pior que o regime dos 40%, conforme o peso dos insumos.
- Revise com o contador o CNAE e a descrição do serviço nos contratos de fornecimento, porque é a classificação que define em qual regime a receita cai.
- Ofereça o crédito de IBS e CBS como argumento na negociação com empresa cliente, já que o almoço avulso no salão não gera crédito nenhum para ela.
Para aprofundar
- Guia da reforma tributária para restaurantes
- Reforma tributária: cesta básica zero e -40% para bares
- Restaurante interditado pela Vigilância Sanitária em Juiz de Fora
Fontes
Gazeta · Contábeis · Modelo · Maran · Migalhas · Reforma · ABERC
Publicidade