NFC-e com IBS e CBS: o que muda no caixa do restaurante
Ato Conjunto nº 4 fixou 3 de agosto como início da obrigatoriedade; quem está no Simples só entra em 2027, mas decide o regime em setembro.
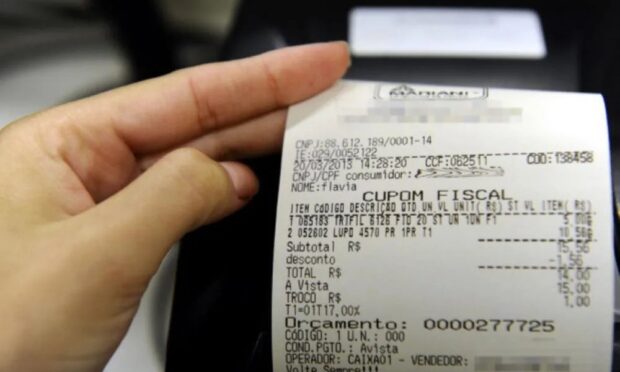
O Ato Conjunto RFB/CGIBS nº 4, publicado em 30 de julho de 2026, definiu a data em que a nota do restaurante passou a nascer com os tributos da reforma dentro dela. Desde 3 de agosto, a NF-e modelo 55 e a NFC-e modelo 65, aquele cupom que sai na impressora a cada venda no balcão, precisam trazer preenchidos os campos de IBS e CBS.
O cronograma é escalonado. Serviços sujeitos ao ISS entram em 1º de outubro, plataformas digitais e um segundo bloco de serviços em 1º de dezembro, e os optantes pelo Simples Nacional só em 1º de janeiro de 2027.
É justamente aí que mora o risco, porque quase todo o setor está nesse último grupo. Pesquisa da Abrasel feita entre 20 e 28 de julho com 1.480 donos de bares, restaurantes, padarias, lanchonetes e pizzarias mostrou que 71,3% eram optantes pelo Simples e que 60,9% se declararam pouco ou nada preparados para a reforma.
A NFC-e com IBS e CBS já é obrigatória fora do Simples
Quem apura pelo lucro presumido ou real já emite no formato novo. Cada item da venda passou a exigir a classificação tributária dos novos tributos, além do que o cadastro já pedia de NCM e CST. Em 2026 as alíquotas são de teste, 0,9% de CBS e 0,1% de IBS, e há dispensa do recolhimento efetivo para quem cumprir as obrigações acessórias.
Publicidade
Traduzindo para a operação: o dinheiro não sai do caixa neste ano, mas a nota precisa sair certa. Cupom que a Sefaz não autoriza é fila parada no balcão em horário de pico, e o pico do restaurante não espera atualização de PDV.
Setembro é o mês da escolha de quem está no Simples
A prorrogação para 2027 não vale para tudo. Ainda em setembro de 2026 abre a janela em que o optante pelo Simples decide se apura IBS e CBS pelas regras gerais, mantendo o Simples para o restante, no chamado regime híbrido. A opção pode ser revista até 30 de novembro.
A conta depende de quem compra. Restaurante que fatura para empresa, com refeição corporativa, convênio, catering ou revenda, transfere crédito cheio ao cliente e tende a ganhar competitividade. Casa que vende no balcão para consumidor final dificilmente vê retorno, porque o consumidor não aproveita crédito.
Na mesma pesquisa da Abrasel, apenas 10,6% dos optantes pelo Simples disseram estar se preparando ativamente para essa escolha. Entre os motivos alegados pelos demais, 33,6% apontaram falta de informação e 26,8% disseram que o prazo é curto.
O que o PDV precisa ter antes da virada
O prazo de 2027 parece longe, mas a fila para atualizar sistema é do tamanho do setor inteiro. O Ato Conjunto também determinou a publicação, em até 30 dias, de um programa de conformidade para 2026, de caráter orientador, com prazo adicional de regularização para quem demonstrar conduta cooperativa.
O que fazer com isso
- Pergunte ao fornecedor do PDV, por escrito, em que versão o emissor já gera NFC-e com os campos de IBS e CBS e quando essa versão chega à sua loja.
- Revise o cadastro de produtos antes da atualização, item por item, porque NCM errado no cardápio vira nota rejeitada no balcão.
- Marque uma conversa com a contabilidade ainda nesta semana sobre a opção de setembro, levando o percentual do faturamento que sai em nota para empresa.
- Teste a emissão em ambiente de homologação em horário fechado, nunca no sábado à noite.
Para aprofundar
- Guia da reforma tributária para restaurantes
- Metade prevê alta de preços com IBS e CBS; restaurante decide já
- IBS e CBS na nota fiscal: o que emitir a partir de segunda
Fontes
Receita · Comitê · Contábeis · Jornalempresasenegocios · Tributei
Publicidade