Crédito de CBS e IBS: o que muda na nota do seu restaurante
Quem compra a refeição não leva crédito, e a nota que não separa os itens perde a redução de 40% na operação inteira
O regime específico de bares, restaurantes e lanchonetes saiu do papel em abril de 2026. O Decreto nº 12.955, de 29 de abril, regulamentou a CBS; a Resolução CGIBS nº 6, de 30 de abril, fez o mesmo para o IBS; e a Portaria Conjunta MF/CGIBS nº 7/2026 fechou as regras comuns. O texto confirma a redução de 40% nas alíquotas prevista no art. 275 da Lei Complementar 214/2025 e detalha três regras que mexem direto no preço e no PDV da casa.
A mais dura é a do art. 401 do regulamento, que repete o art. 276 da lei: quem adquire alimentos e bebidas de estabelecimento no regime específico não se apropria de crédito de IBS e CBS. A empresa que paga o almoço da equipe ou fecha um evento no salão não abate nada do imposto dela.
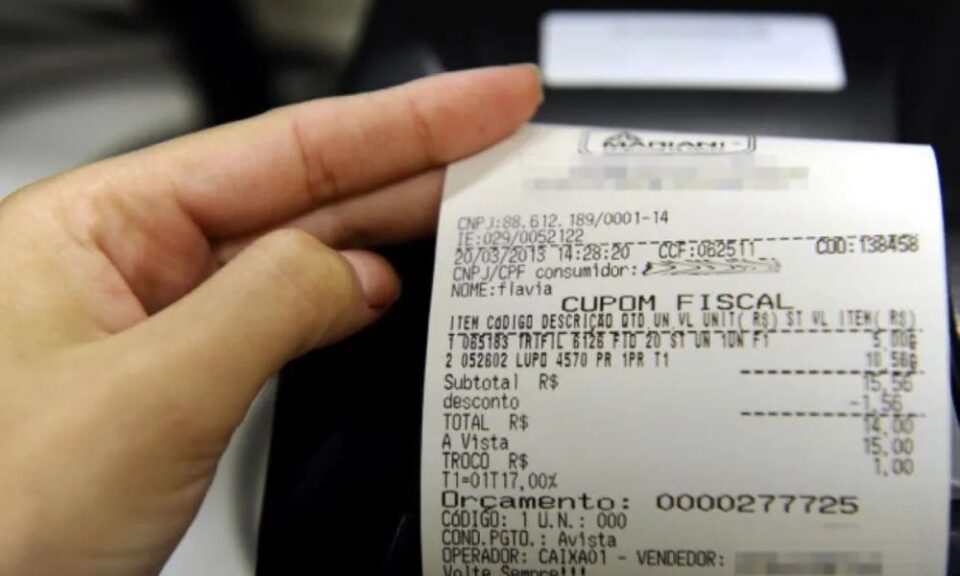
A segunda está no art. 398: o documento fiscal precisa segregar os valores sujeitos ao regime específico daqueles sujeitos ao regime geral. Sem essa separação, o valor total da operação vai para a alíquota cheia. Com a carga de referência estimada em 28%, a diferença é sair de algo perto de 16,8% para 28% sobre tudo o que passou na comanda.
Por que o crédito de CBS e IBS morre na porta do restaurante
A vedação do art. 276 quebra a cadeia. Para o cliente pessoa jurídica, comer no seu salão vira custo integral, sem nada a recuperar. Isso pesa em almoço corporativo, conta de empresa, confraternização e evento fechado.
Publicidade
Repare no contraste: o fornecimento de alimentação a pessoa jurídica sob contrato, com os códigos de serviço de alimentação ou o CNAE 5620-1/01, fica fora do regime específico pelo art. 273, § 2º, inciso I. Esse fornecedor paga alíquota cheia, mas gera crédito para quem contrata. Ou seja, na disputa por contrato corporativo, a redução de 40% que parece vantagem pode virar desvantagem na conta do comprador.
A nota que não separa paga alíquota cheia
O regime específico só cobre alimentação e bebidas não alcoólicas preparadas no próprio estabelecimento. O art. 273, § 2º, deixa de fora bebidas alcoólicas, preparadas ou não, e produtos alimentícios e bebidas não alcoólicas comprados prontos de terceiros e revendidos sem preparo.
Na prática, a mesma comanda mistura três tratamentos: o prato feito na cozinha, a lata de refrigerante comprada pronta e a cerveja. Se o PDV emite tudo com a mesma classificação, o art. 398 manda tributar a operação inteira pelo regime geral. Combo, couvert e taxa de serviço entram nessa conta. Isso é ajuste de cadastro de produto, item por item.
O que sai da base: gorjeta até 15% e taxa de plataforma
O art. 274 da lei, replicado no art. 399 do regulamento, tira da base de cálculo a gorjeta de até 15% do valor da operação, desde que repassada integralmente ao empregado, salvo retenções legais, e destacada no documento fiscal. O que passar de 15% entra inteiro na base.
Também ficam fora da base os valores retidos pelas plataformas digitais que não chegam ao caixa do restaurante. A comissão do aplicativo não é receita sua e não deve ser tributada como se fosse.
O que fazer com isso
- Separe o cardápio em três grupos no PDV ainda este mês: preparado na casa, revenda sem preparo e bebida alcoólica. É o que sustenta a segregação exigida pelo art. 398.
- Refaça a proposta do cliente corporativo considerando que ele não toma crédito ao comprar de você, e compare com o que um fornecedor sob contrato ofereceria.
- Destaque a gorjeta no documento fiscal, limitada a 15% e integralmente repassada à equipe, com o repasse documentado na folha.
- Leve ao contador a pergunta objetiva de quais créditos a casa mantém nas próprias compras dentro do regime específico, porque é aí que a margem de 2027 se decide.
Para aprofundar
- Guia da reforma tributária para restaurantes
- Nota fiscal sem IBS e CBS chega a 7 em cada 10 empresas
- IBS e CBS na nota fiscal: o que emitir a partir de segunda
Fontes
- Publicação da Regulamentação da Reforma Tributária do Consumo (IBS e CBS) para Bares e Restaurantes (ANR, Associação Nacional de Restaurantes)
- Lei Complementar nº 214/2025, arts. 273 a 276 (Modelo Inicial)
- Reforma tributária 19: bares e restaurantes (Migalhas)
- Reforma Tributária: bares e restaurantes (art. 273 a 276 da LC 214/2025) (Maran, Gehlen & Advogados)
- Bares, Restaurantes e Similares na Reforma Tributária (Econet Editora)
- Alíquota reduzida vs. crédito travado: o que muda para hotéis e restaurantes (Reforma Tributária)
Publicidade