Reforma tributária nos tribunais: o que muda para o restaurante
Cinco ações já chegaram ao STF contra pontos da reforma, e o split payment ficou para depois de janeiro de 2027; o sistema da casa vira a parte concreta do plano.
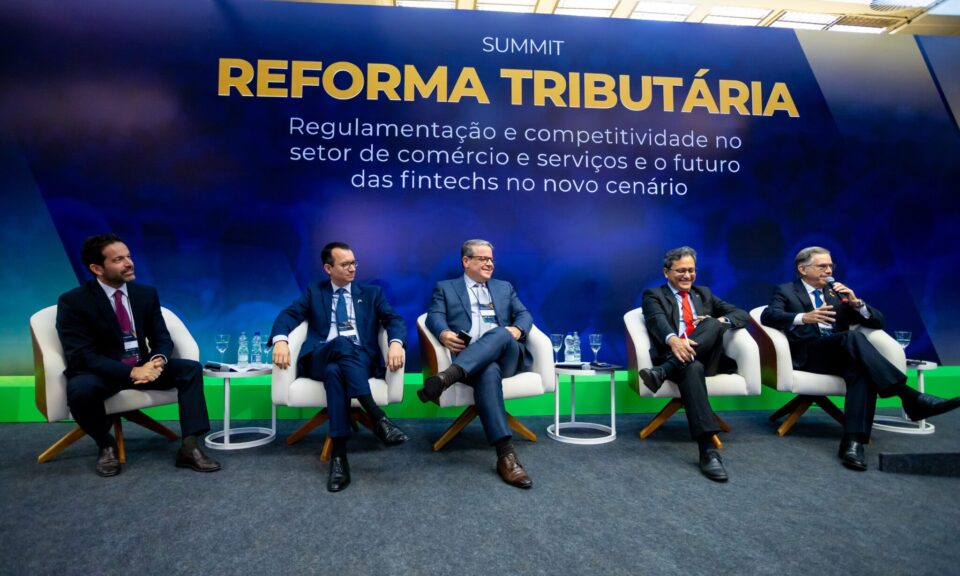
A reforma tributária que vai mudar a conta de todo restaurante a partir de 2027 agora também se decide no Judiciário. Até junho de 2026, cinco ações contra pontos da reforma já haviam sido ajuizadas no Supremo Tribunal Federal, e em 18 de junho o ministro Alexandre de Moraes levou ao plenário as primeiras ADIs contra a Lei Complementar 214/2025, a lei que criou o IBS e a CBS.
Enquanto as regras são contestadas, o cronograma oficial também se moveu: em 12 de agosto, o Comitê Gestor do IBS confirmou que o split payment, o mecanismo que retém o imposto automaticamente no pagamento por Pix ou cartão, não estará operacional em janeiro de 2027, quando começa a cobrança efetiva da CBS.
Para quem opera restaurante, bar ou delivery, a leitura é direta: as regras sob as quais a casa vai emitir nota e pagar imposto em 2027 estão, ao mesmo tempo, em disputa no tribunal e em atraso na infraestrutura. O que o dono controla nesse cenário é uma coisa só: se o próprio sistema acompanha as mudanças ou não.
Por que a reforma tributária foi parar nos tribunais
As primeiras ADIs, a 7779 e a 7790, atacam restrições da LC 214/2025 à alíquota zero na compra de veículos por pessoas com deficiência. A ADI 7963 questiona a inclusão do refino de petróleo entre os beneficiários da Zona Franca de Manaus. Há ainda um mandado de segurança coletivo sobre a suspensão do IBS para exportadoras e uma ação civil pública sobre o crédito presumido.
Publicidade
Nenhuma dessas ações trata de restaurante. O risco para o setor é o precedente: alimentação fora do lar vive de exceção, com redução de 40% na alíquota de bares e restaurantes e cesta básica zerada. Quando o STF começa a redesenhar os limites de um benefício, a régua de todos os outros entra em discussão, e uma liminar pode mudar alíquota de um dia para o outro.
Split payment adiado, incerteza mantida
O adiamento anunciado pelo Comitê Gestor dá fôlego ao caixa: sem a retenção automática na largada, o dinheiro da venda continua entrando cheio em 2027, e o imposto segue sendo recolhido depois. Mas é adiamento, não cancelamento. A previsão é de entrada gradual, primeiro opcional e entre empresas, e as instituições financeiras pediram o prazo extra justamente porque a integração entre bancos, maquininhas e fisco é complexa.
O sistema da casa é a única parte que o dono controla
O ano de 2026 já roda como teste, com alíquotas de 0,9% de CBS e 0,1% de IBS destacadas na nota. É o ensaio geral: quem já emite com os campos novos descobre agora, sem multa relevante, se o PDV e a retaguarda aguentam a transição. Quem espera a poeira judicial baixar vai ajustar tudo de uma vez, em janeiro, junto com todo mundo.
O que fazer com isso
- Pergunte ao fornecedor do seu PDV ou ERP qual é a rotina de atualização das regras de IBS e CBS e o que acontece no sistema quando uma decisão judicial muda alíquota no meio do mês.
- Emita desde já as notas com os campos do ano-teste de 2026; erro descoberto agora é aprendizado barato, erro descoberto em 2027 é autuação.
- Trate o adiamento do split payment como fôlego temporário de caixa e não conte com ele no orçamento de 2027 inteiro.
- Acompanhe com o contador as ações no STF que tocarem benefícios setoriais; a redução de 40% do setor é exceção, e exceção é exatamente o que está em julgamento.
Para aprofundar
- Guia da reforma tributária para restaurantes
- Cashback da reforma tributária: o que muda no seu PDV em 2027
- Reforma tributária 2026: o que o restaurante põe na nota agora
Fontes
Publicidade